中国によるレアアース独占打破へ、西側諸国が加速
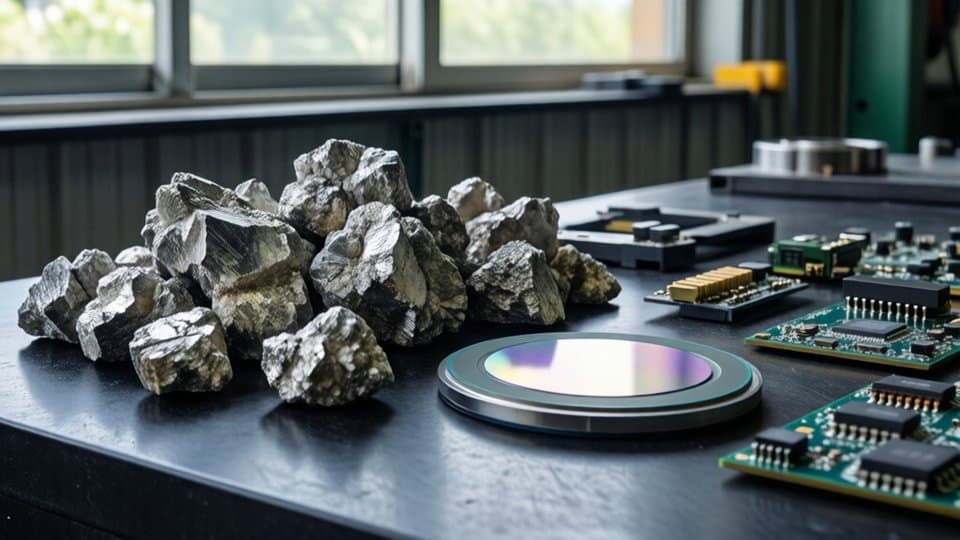
中国は、レアアース(希土類元素)に対する圧倒的な支配力を利用し、一連の戦略的な輸出規制を通じて西側諸国の経済に圧力をかけている。戦闘機や電気自動車(EV)に不可欠な材料を対象としたこれらの措置により、米国と欧州連合(EU)は、独立したサプライチェーンを再構築するための多額のコストを伴う競争を余儀なくされている。
- NPR によると、中国は世界のレアアースの約90%を加工している。
- The Conversation によると、米国政府は国内生産の再建に向けて、2025年4月以降に70億ドル以上を投じている。
- CSIS によると、2025年11月の米国のレアアース輸入量は11%減少した。
なぜこれらの鉱物は安全保障上のリスクとなるのか?
レアアースは、F-35戦闘機やバージニア級潜水艦を含むハイテク製造業において極めて重要な構成要素である。また、風力タービンや電気自動車に使用される永久磁石にも必要不可欠だ。中国が加工の大部分を支配しているため、中国政府が出荷制限を決定した場合、西側の産業は突然の供給停止に直面することになる。
脆弱性は単なる原材料の採掘だけでなく、金属を分離・精製するという困難な工程にも存在する。The Conversation の報告によると、2024年に中国は磁石に使用される世界のレアアース元素の約60%を採掘した一方で、分離・精製プロセスの約91%を担っていた。
この加工能力の集中は、グローバル・サプライチェーンにおける「チョークポイント(急所)」を生み出している。ある政府が精製をコントロールできれば、ライバルの経済的・軍事的な成長を遅らせたり、停止させたりすることが可能になる。この現実により、レアアースは中国が西側に多大なコストを強いることができる「政治的演劇」の道具へと変貌した。
米国はいかにして独占権を失ったのか?
米国はかつて、カリフォルニア州のマウンテンパス鉱山を通じて、世界のレアアース生産をリードしていた。しかし、環境問題や中国の低コスト化により、米国の産業は衰退した。中国は最終的に、低い労働コストと緩い環境基準を利用して安価な材料を市場に大量投入することで、支配権を握るに至った。
この変化は段階的に起こった。1960年代には中国のグループが米国の事業を注視することから始まり、その後、2010年に中国の漁船と日本海上保安庁が関与した事件では、中国が日本への供給を遮断した。この出来事は、世界が大部分において無視してきた警告として機能した。
米国の企業が国内生産の復活を試みると、中国は価格を引き下げることで対抗した。NPR は、Molycorpの元CEOであるマーク・スミス氏が供給不足を利用しようとしたものの、中国が最終的に「世界に安価なレアアースを氾濫させて価格を暴落させ、結果としてそのような復活計画を潰してしまう」と報じている。
「彼らは非常に強いメッセージを送ってきた。今日の市場でこれほど多くのレアアースを生産させるつもりはない、と。私たちは手痛い教訓を得た。」
マーク・スミス、元Molycorp CEO
現在の貿易緊張はどうなっているのか?
緊張が高まったのは2025年4月、中国が重レアアース元素と永久磁石に対する輸出規制を導入した時である。この動きは、トランプ政権が課した関税や半導体規制への対抗措置であった。この規制により、米国、欧州、日本の自動車メーカーのサプライチェーンに即座に混乱が生じた。
2025年後半、ドナルド・トランプ大統領と習近平国家主席の会談を経て、一時的な休戦が成立した。CSIS によると、トランプ氏は規制を1年間停止することに同意した後、「レアアースに関する問題はすべて解決した」と断言した。しかし、この停止は永続的なものではない。
中国はまた、特定のルールを用いて米国企業を標的にしている。2026年6月22日、中国商務部は10社の米国企業を輸出管理リストに掲載した。これには、連邦政府の支援を受けているMP MaterialsとUSA Rare Earthの両社が含まれている。The Conversation は、中国がこれらの特定の企業を狙ったのは、それらが米国の中国加工への依存度を減らす上で最も重要な立場にあるからだろうと指摘している。
両者はどのように物語を語っているのか?
二大超大国は、現在の規制を国家安全保障と貿易の公正性という、全く異なる視点から捉えている。
中国側の立場
中国政府は、自国の輸出管理を西側の規制に対する必要な対応と見なしている。The Conversation によれば、中国商務部は米国企業をブラックリストに載せる決定を、ペンタゴン(国防総省)による動きへの直接的な対抗措置として位置づけている。
西側諸国の立場
米国とその同盟国は、中国の行動を「経済的威圧」と見なしている。Tomorrows Affairs は、小規模な経済圏にとって、このような「いじめや威圧」に対する脆弱性を軽減する唯一の方法は、サプライチェーンの多様化であると述べている。
なぜサプライチェーンの再構築はこれほど遅いのか?
中国以外で完全な「採掘から磁石製造まで」のサプライチェーンを構築することは、コストがかかり、時間もかかるプロセスである。米国政府はすでに数十億ドルの資金提供を約束しているが、専門家は、米国が自立できるまでには数年かかるだろうと示唆している。大きな障害の一つは、技術的な専門知識の不足である。
中国には経験豊富なエンジニアが数千人いる一方で、米国には専門家がはるかに少ない。さらに、中国は2023年12月に分離技術の輸出を禁止しており、西側諸国が追いつくことをより困難にしている。The Conversation は、ペンタゴンによるMP Materialsへの4億ドルの投資であっても、すぐに結果が出るわけではないと指摘している。同社の次期磁石工場は、設備の試験が2028年まで行われない見込みだからだ。
経済的要因も影響している。中国が供給を完全に遮断するという究極の「エスカレーション・オプション」を行使しない限り、西側における新しい採掘プロジェクトは、収益性を維持するのに苦労することが多い。これにより、西側諸国は、補助金や備蓄を通じて、どれだけの「保険料」を支払う決断をするかというサイクルに陥っている。
今後の展開は?
最も差し迫った期限は2026年11月10日である。この日、トランプ・習休戦中に停止されていたいくつかの中国の輸出規制が、自動的に「スナップバック(発動)」される予定となっている。両政府が延長に合意しない限り、特定の製品や技術に対する規制が再開されることになる。
長期的には、米国とその同盟国は、代替資源を確保するために、オーストラリア、日本、マレーシア、サウジアラビアなどのパートナーとの二国間枠組みの構築に注力している。これらの取り組みが成功するかどうかは、これらの国々が中国の精製に依存しない、完全に統合されたサプライチェーンを構築できるかどうかにかかっている。
よくある質問(FAQ)
レアアース元素は何に使用されますか?
スマートフォン、電気自動車のモーター、風力タービン、そして戦闘機のような高度な軍事装備品など、ハイテク製品の製造に不可欠です。
なぜ中国はこの市場でこれほど支配的なのですか?
中国は、これらの鉱物の精製という困難で環境負荷の高いプロセスに多額の投資を行ってきたため、世界のサプライチェーンの大部分をコントロールできるようになりました。
米国はレアアースの自給自足が可能ですか?
米国は国内生産能力を再構築するために数十億ドルを投じていますが、専門家によれば、採掘から磁石製造に至る完全かつ独立したサプライチェーンを確立するには、まだ多くの年月を要するとのことです。
SEOメタ説明: 中国によるレアアース加工の90%の支配は、米国とEUにとって甚大な安全保障上のリスクを生み出しています。貿易戦争がどのように世界のサプライチェーンを再編しているのかを探ります。
URLスラッグ: china-rare-earth-export-restrictions-geopolitics
出典
- 1.tomorrowsaffairs.comRare earths in a political theatre
- 2.npr.orgThe U.S. once had a monopoly on rare earths. How it lost to China
- 3.csis.orgRare Earth Export Restrictions One Year Later
- 4.theconversation.comHow the US gave up its edge to China in processing vital rare earth minerals – and what that’s costing